

✅ この記事でわかること
✔ 特別費として積み立てている15項目の内訳と金額(実物の家計表つき)
✔ 「毎月いくら積むか」の決め方(計算は1つだけ)
✔ 支払いが重なる月(4月は¥173,606)への備え方
✔ 自分の家の場合に置き換えるための3ステップ
特別費の合計(年)
¥588,746
毎月の積立
¥49,062
支払いが一番重い月(4月)
¥173,606
※数字はわが家の家計表(2026年度)の実数です。項目数は15。前提は「はじめに」で説明します。
はじめに:予告していた明細を公開します
前の記事『家計の仕組み、全部見せます』では、わが家の家計の仕組み全体を紹介しました。
その中で「特別費は、年間の出費を毎月の積立に変えている」と書きましたが、中身の明細は次回予告にしてありました。
今回はその続きです。
わが家が「貯めてシリーズ」と呼んでいる特別費の積立、15項目の内訳を全部公開します。
金額も支払いの月も、実物の家計表のままです。
「特別費って、結局何にいくら用意すればいいの?」と、書き出す前のわが家もずっと思っていました。
大きな出費の前は、いつも「どうしよう」と考えていました。
車検や税金のたびに「今月は赤字だ」と慌てる。
その繰り返しをやめるために作ったのが、この一覧です。
2019年に積立を始めてから、慌てる月は一度もありません。
📌 わが家の前提
金沢市在住、共働き・子ども2人・車2台の4人家族。貯蓄と積立NISA(合わせて月8万円)を先に取り分けるので、毎月の収支の残りは495円ほどになります。金額は2026年度の家計表の実数です。
特別費とは:月次予算を壊す正体
特別費は、毎月は出ていかないけれど、来ることが分かっている大きな支出のことです。
車検、税金、保険の年払い、塾の半期分などが当てはまります。
月の予算が崩れる原因は、普段の浪費よりも、この「たまに来る大きな出費」でした。
出る月だけ支出が跳ね上がるので、家計簿の上では「今月は特別だった」で終わってしまう。
でも、来ることが分かっているなら、最初から毎月の支出に均してしまえばいい。
それが特別費の積立です。
👉 一言で言うと:特別費は「予測できるのに、予算に入っていない出費」。先に月額化すれば、予算に入れられます。
貯めてシリーズ15項目の一覧
モデル世帯の例ではなく、わが家が実際に使っている家計表です。
特別費として積み立てているのは、この15項目で全部です。
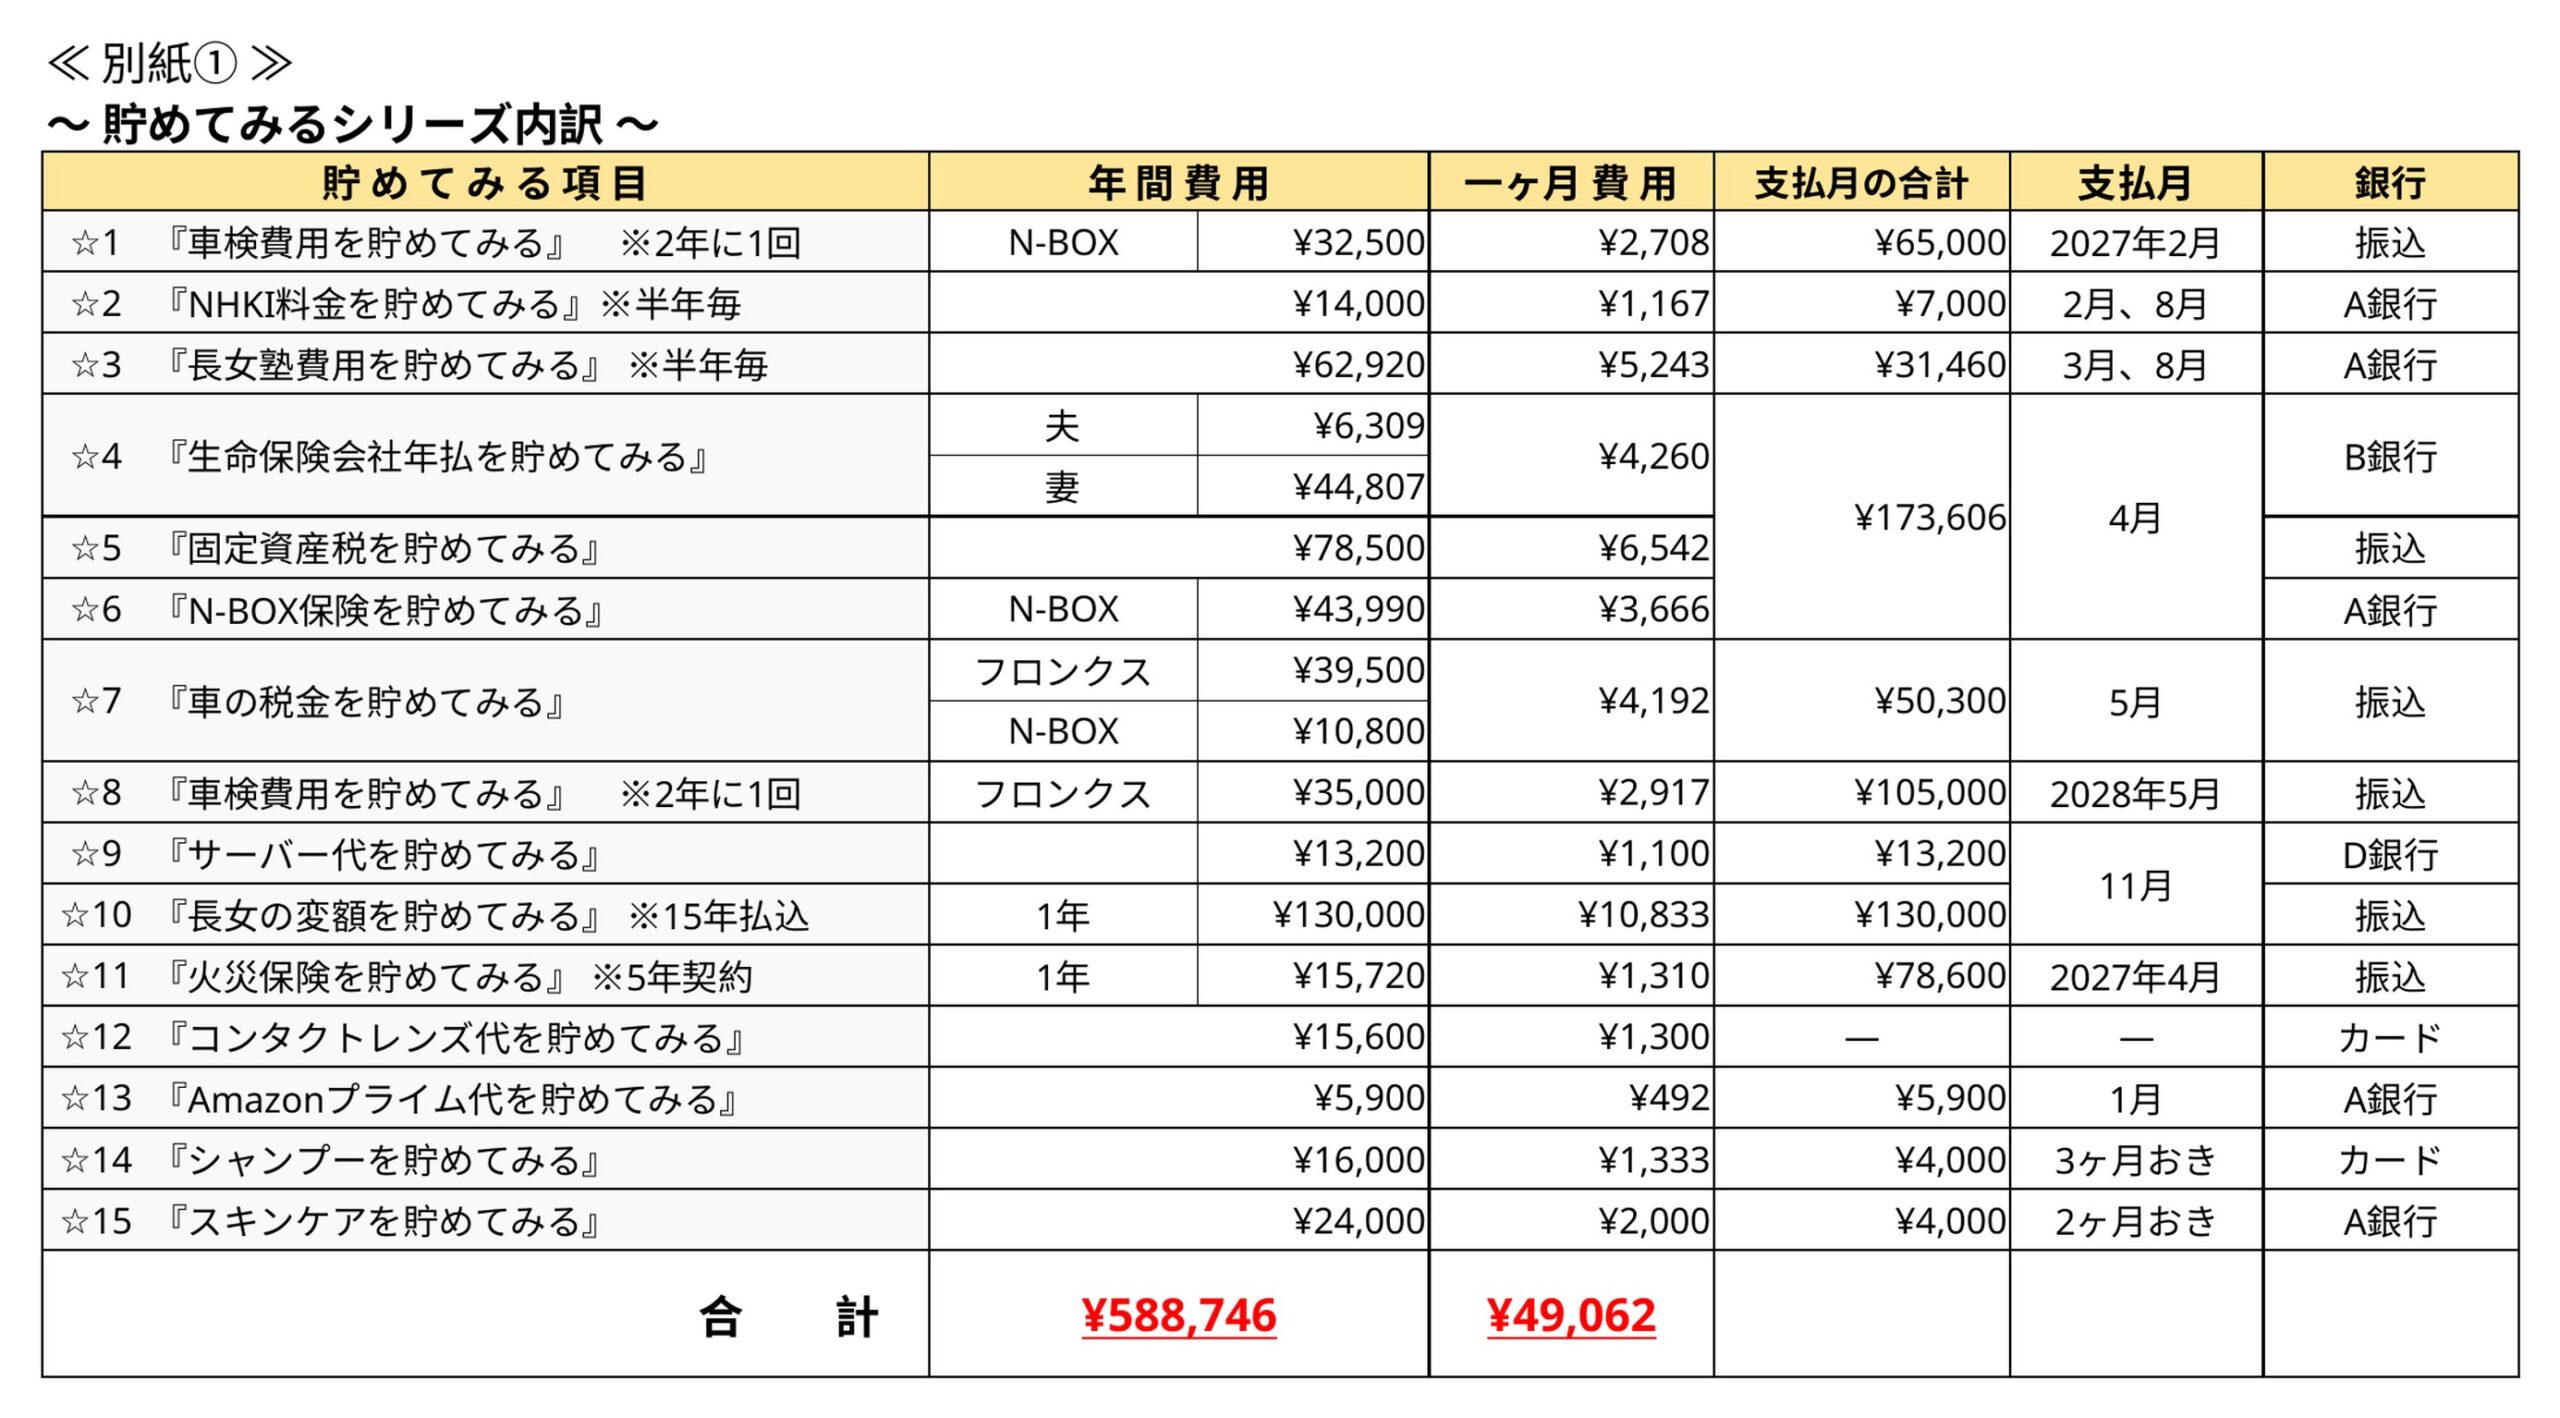
表の見方を先に説明します。
「年間費用」は1年あたりに換算した額で、車検のように2年に1回のものは、支払う金額を年換算しています(決め方は次の章で)。
「支払月の合計」は、その月に実際にまとめて出ていく金額です。
項目は5つのグループに分けられます。
一番大きいのは子どもの分で、塾と変額保険で年¥192,920。
次が車まわりで年¥161,790です。
この2つで全体の約6割になります。
車まわりが厚いのは、車2台が生活の前提になっている地方暮らしだからです。
意外だったのは、日用品とサブスクのグループです。
コンタクトレンズやシャンプーのような小さな年払いも積み立てに含めていて、合わせると年¥74,700。
「小さいからその月で払えばいい」と思いがちですが、小さい出費ほど「今月は特別だった」の言い訳になりやすいので、あえて全部入れてあります。
👉 一言で言うと:15項目・年約59万円。どの項目も、名前と金額と支払月が決まった固定費の集まりでした。
金額の決め方:支払額を「次の支払いまでの月数」で割る
計算の基本は1つだけです。
支払う金額を、次の支払いまでの月数で割る。
それを毎月積み立てます。
毎年払うものは「年間の金額 ÷ 12」。
数年に1回のものは、割る月数を支払いの間隔に合わせます。
わが家の項目で並べると、こうなります。
火災保険は「5年に1回だから、その年だけ頑張る」とは考えず、最初から60か月に均しています。
変額保険は払込期間が15年と長いので、単年の大きな出費ではなく「15年続く固定費」として月額化しました。
もう1つ、金額と同じくらい大事なのが置き場所です。
表の「銀行」の列には、項目ごとに実際に引き落とされる口座や支払い方法(A銀行・B銀行・D銀行・振込・カード)を書き込んであります。
積立のお金自体は1つの口座にまとめていますが、「どの項目のお金が、どこから出ていくか」が決まっているので、引き落としの直前に慌ててお金を移すことがありません。
👉 一言で言うと:計算は「支払額 ÷ 次の支払いまでの月数」だけ。間隔の違う出費を、全部「毎月の額」に翻訳する作業です。
支払月が重なる月への備え
月額に均しても、実際に支払う月は重なります。
わが家で一番重いのは4月です。
4月は、生命保険の年払いと固定資産税、N-BOXの保険が重なって ¥173,606 が出ていきます。
年間の特別費の約3割が、4月の1か月に集まります。
月の積立額(¥49,062)の3倍以上です。
次に重いのが11月で、変額保険の年払いとサーバー代で ¥143,200。
5月は車の税金で ¥50,300、8月はNHKと塾で ¥38,460 です。
月ごとに並べると、こうなります。
この表は毎年かかる支払いだけを並べたものです。
このほかに、時期のずれる小さな出費があります。
車検と火災保険は、支払う年に別途出ていきます。
次回の予定はこうなっています。
この3つも、毎月の積立額(¥49,062)には年換算で含まれています。
それでも慌てないのは、毎月の積立が先に貯まっているからです。
出費の月にやることは「積立から払う」だけ。
月々の生活費はいつも通りで変わりません。
積立は、使うためのお金です。
残高がぐっと減る月があっても、予定どおりです。
毎月の収入も支出もほぼ同じになるよう組んでいて、地味ですが、それが狙いです。
やることは事務的で、淡々と進められます。
始めた直後は、積立が貯まる前に支払いの方が先に来ます。
ここが一番気をつけたいところでした。
わが家は、支払月を年間の表に並べて「どの月にいくら出るか」を先に把握しておくことと、毎月の繰り越し金(約¥24,000)をクッションにして乗り切りました。
始めるタイミングが大きな支払いの直前なら、最初の数か月だけ多めに入れておくと安定します。
👉 一言で言うと:重なる月は「積立を使う月」。支払月を先に把握して積み立てておけば、金額が大きくても慌てません。
うちの場合はいくら? 3ステップ
決め方さえ持ち帰れば、自分の家の額は出せます。
1年払い・数年払いの出費を全部書き出す
税金、保険、車検、年会費、子どもの年払い分など。通帳とカードの明細を1年分見返すと、漏れが減ります。
2項目ごとに「支払額 ÷ 次の支払いまでの月数」で月額に直す
2年に1回なら24、5年契約なら60で割ります。
3月額を合計して、先取りできる額に収まるか見る
わが家は月¥49,062で、手取りの約10%でした。収まらない場合は、金額の大きい項目から「本当に必要か」「間隔を延ばせないか」を見直します。全部を完璧に揃えようとせず、大きいものから先に月額化するだけでも、重なる月の慌て方は変わります。
👉 一言で言うと:書き出す、月額に直す、合計する。この3つで「うちの場合の特別費」が出ます。
まとめ
📌 まとめ:特別費は、月額化すれば固定費になります
1. 特別費は「来ることが分かっている大きな出費」。月額化すれば、固定費と同じに扱えます
2. わが家は15項目、年¥588,746を月¥49,062に均して先取りしています
3. 計算は「支払額 ÷ 次の支払いまでの月数」だけ。支払月が重なる月は、積立から払います。毎月の収支は、どの月もほぼ同じです
仕組み全体の話は、前の記事『家計の仕組み、全部見せます』にまとめています。
まだの方は、先にそちらから読んでもらえると、この明細の位置づけが分かりやすくなります。
次回予告
次回は、現金の使い道を先に決める「封筒管理」の明細を公開する予定です。毎月、現金を用途ごとに封筒へ分けていく、あの表です。
この記事を書いた人:やまきょう
金沢在住、共働き・子2人・車2台の父。家計簿アプリは続かず、Excelの家計表で先取り貯蓄と特別費の積立を仕組み化。車検も塾代も「毎月の積立」に変えてから、月末の焦りが消えました。その実物を公開しています。
※この記事の数字は、わが家の家計表をもとにした一例です。金額や分け方は各家庭の収入・支出に合わせて調整してください。投資や保険に関する個別の判断を勧めるものではありません。
最後まで読んでいただき、ありがとうございます。
このブログでは、家計簿が続かなかった共働き・子育て世帯のわが家が、Excelの家計表ひとつで「先取り貯蓄・特別費の積立・封筒管理」を回す様子を、実際の数字と一緒に公開しています。
家計は、根性で管理するものではなく、仕組みで回すもの。月末に慌てない暮らしの作り方を、これからも1つずつ書いていきます。
 ぺこり