

この記事でわかること
✔ 家計簿が続かなくても回る「仕組みで回す家計」の全体像
✔ 先取り貯蓄・貯めてシリーズ・封筒管理、3つの仕組みの中身
✔ 収入 約48万円・支出 479,505円・差額 495円という「正直な数字」と、それでも回る理由
月の収入(先取り後の枠)
約480,000円
月の支出予算
479,505円
差額(+繰り越し金 約24,000円)
495円
※数字はわが家の家計表(2026年4月予算)の実例です。
家計簿が続かないのは、意志ではなく仕組みの問題だった
家計簿アプリを入れては消し、ノートを買っては3週間で白紙に戻る。それを何年も繰り返してきました。共働きで子どもが2人いて、毎日レシートを記録する余裕なんて正直ありません。
でも、あるとき気づきました。続かないのは自分の意志が弱いからではなく、「記録しないと分からない家計」そのものが無理な設計だったのだと。
そこで発想を変えました。記録して反省する家計から、最初に分けてしまって、あとは考えなくていい家計へ。この記事では、わが家が実際に回している家計の全体像を、そのまま公開します。
👉 一言で言うと:家計簿が続かない原因は意志ではなく、「記録しないと分からない設計」そのものでした。
わが家の前提:共働き・子2人・車2台、金沢暮らし
わが家のプロフィール
・家族構成:共働き+子ども2人の4人家族
・住まい:石川県金沢市(地方暮らし)
・車:2台(通勤・買い物・子どもの送迎に必須)
・家計管理:Excelの自作家計表ひとつ
地方暮らしなので車は2台あり、通勤も買い物も子どもの送迎も車です。「車を手放せば節約できる」という話は、わが家には当てはまりません。車2台がある前提で、お金が残る形を作る必要がありました。
家計の管理は、Excelで自作した家計表ひとつです。貯蓄の計画、毎月の収支、年間の大きな出費まで、この表の中でつないでいます。高機能なアプリではありませんが、「自分の家の形に合っている」ことが続いている一番の理由だと思います。
家計表には、子どもの年齢に合わせた年表も入れています。上の子と下の子がそれぞれ何歳で、進学や塾の節目がいつ来るかを先に並べておくと、「教育費が急に増えた」という事態を「予定していた増加」に変えられます。1か月だけでなく数年先までを同じ表で見るのが、わが家のやり方です。
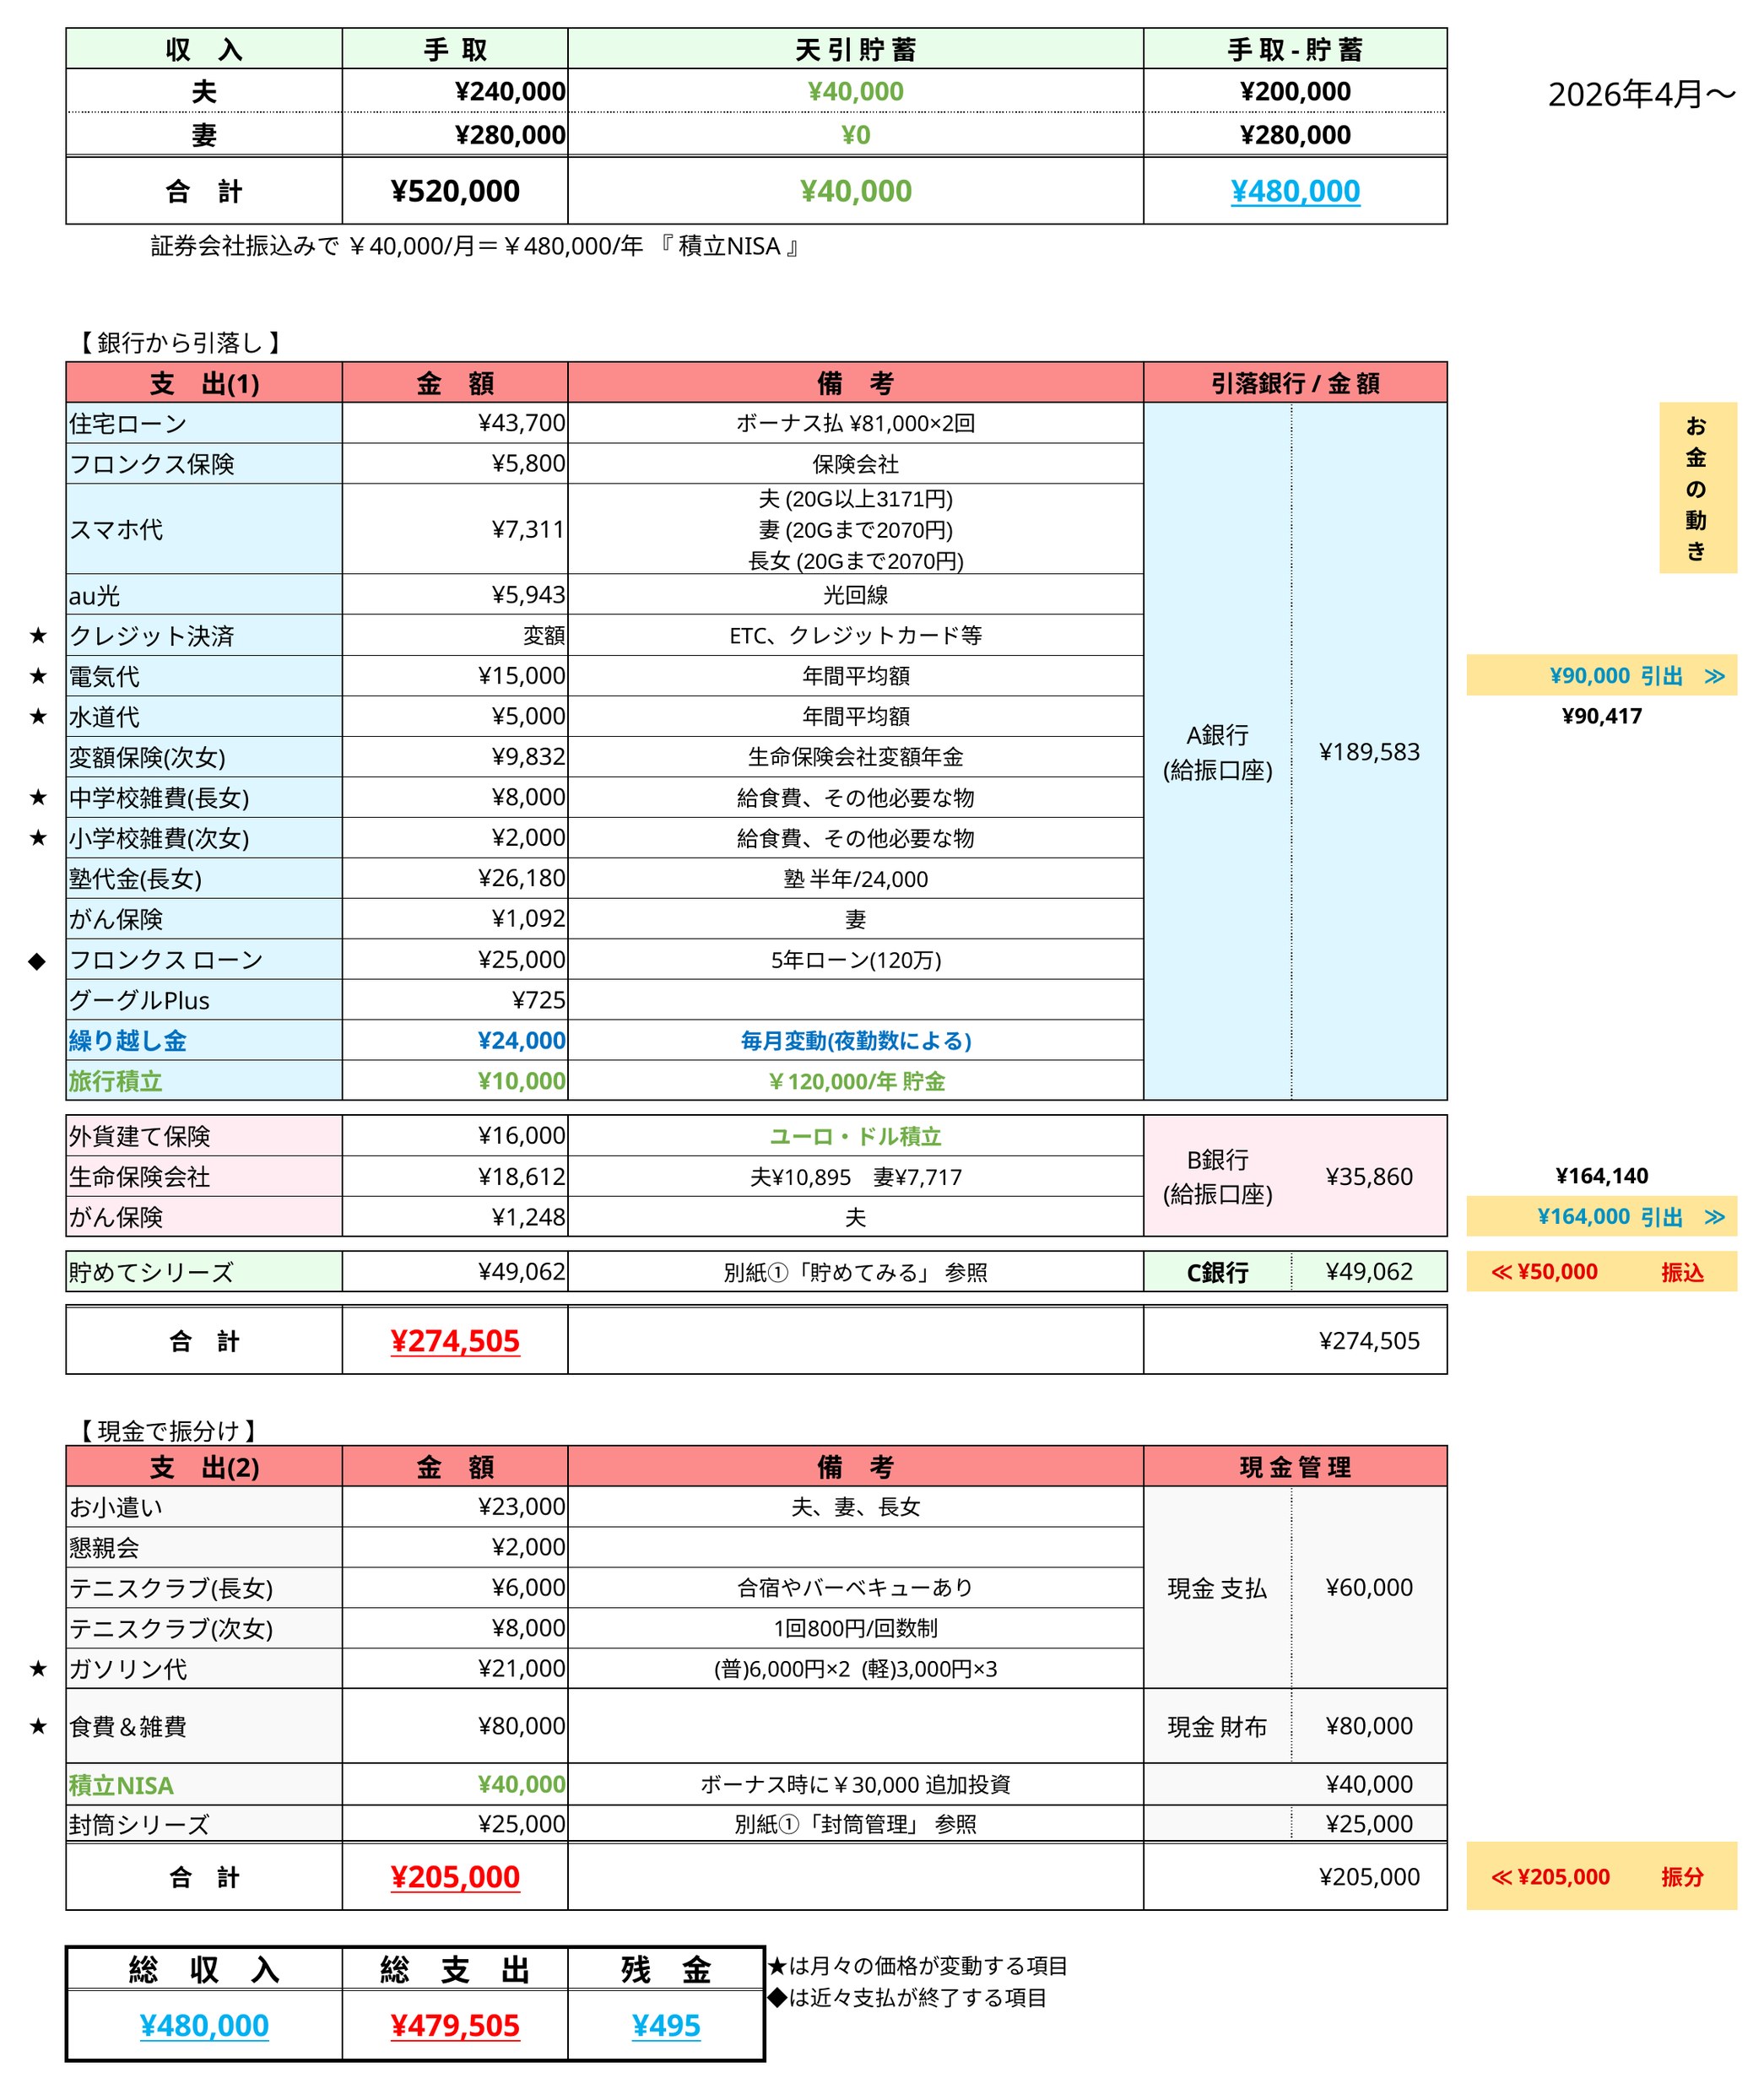 家計表の全体像
👉 一言で言うと:車2台・共働き・子2人の地方暮らしが前提で、仕組みはこの家の形に合わせて作ってあります。
全体像:給料が入ってから出ていくまでの流れ
わが家の1か月は、次の順番で流れます。
1給料が入る(給与口座へ)
▼
2貯蓄と積立を先に移す(先取り)(貯蓄・積立NISA/貯めてシリーズへ)
▼
3固定費が自動で引き落とされる(住居費・保険・塾代など)
▼
4残りが生活費。現金分は封筒へ(食費・日用品などの封筒)
▼
5月末に余ったら繰り越しに置く(翌月のクッション、約24,000円)
ポイントは、貯蓄が「余ったら」ではなく「最初に」来ること。そして、年に1〜2回しか来ない大きな出費を、毎月の積立に変えてしまっていることです。この2つで、月末の焦りと「今月は特別費で赤字だ」という感覚がほぼ消えました。
給料日にやることは上から2つだけで、あとは自動か、封筒の中で完結します。
👉 一言で言うと:お金は「入る→先取り→自動で引落し→残りで暮らす→余りは繰り越し」の順番に流れます。
仕組み1 先取り貯蓄:残ったら貯める、をやめた
「余ったら貯金しよう」は、わが家では一度も成立しませんでした。余る前に使ってしまうからです。だから順番を逆にしました。給料が入ったら、生活費に手をつける前に、貯蓄分を先に移してしまいます。移したお金は「ないもの」として扱い、生活は残りで回します。
金額の大きさよりも、順番を固定することの方が効きました。わが家の収支は、手取りから貯蓄と積立NISAを先取りしたうえで、残りの約48万円の中で支出を組み立てる設計になっています。つまり貯蓄は、最初から予算の外に置いてあります。
給料日のルーティンは3つだけ
① 貯蓄分を移す ② 貯めてシリーズの今月分を積立側に回す ③ あとは何もしない
この「何もしない」が大事で、月末まで家計のことを考えずに済むのが、先取りの一番の効果でした。
先取りの具体的な手順と、金額をどう決めたかは、別の記事で詳しく書きます。(内部リンク予定:先取り貯蓄の記事)
👉 一言で言うと:貯蓄は「余ったら」ではなく「最初に」。給料日にやることは3つだけです。
仕組み2 貯めてシリーズ:年払いの出費を「毎月の積立」に変える
家計が崩れる一番の原因は、普段の浪費ではなく、たまに来る大きな出費でした。車検、自動車保険、タイヤ交換、自動車税、固定資産税、NHKの受信料、子どもの塾や習い事の年払い分などです。どれも「いつか来る」と分かっているのに、来た月にまとめて払うから苦しくなります。
そこで家計表の中に、項目ごとに毎月少しずつ積み立てる「貯めてシリーズ」を作りました。年間の金額を12で割って、毎月の支出として先に組み込んでしまうのです。出費が来ても、それは「積み立ててあったお金を使うだけ」なので、家計は揺れません。
わが家の貯めてシリーズに入っているのは、主に次の項目です。車まわりの出費が目立つのは、車2台が前提の地方暮らしだからです。
項目を全部合わせると、年間の合計は約59万円になります。大きな数字に見えますが、月に直せば約4万9,000円。「毎月4万9,000円を特別費のために先に分けておく」と決めてしまえば、あとは自動的に貯まっていきます。
たとえば家計表では、8月にNHK受信料7,000円と塾関連31,460円、あわせて38,460円がまとまって出ていく月があります。積立がない頃は、こういう月が来るたびに「今月は出費が多い月だ」と慌てていました。今は、その月に使うお金は前の月までに用意できているので、慌てる理由がありません。項目ごとの金額の決め方は、別の記事で表ごと公開します。(内部リンク予定:貯めてシリーズの記事)
📋 貯めてシリーズの明細を公開しました
公開しました:『特別費の一覧、全部見せます|年59万円・15項目を月4万9,000円に積み立てるわが家の表』こちら
👉 一言で言うと:年約59万円の特別費も、月約4万9,000円の積立に変えてしまえば慌てません。
仕組み3 封筒管理:現金の使い道を先に決める
カードやスマホ決済は便利ですが、「今月あといくら使えるか」が見えにくくなります。わが家では、現金で払うものの一部を封筒に分けて管理しています。食費や日用品など、使い道ごとに封筒を分け、入れた金額がそのまま上限です。
食費の封筒
日用品の封筒
費目ごとの封筒
封筒に入れた金額が、その費目の上限。残高がそのまま目に見えます。
封筒の中身が見えるので、月末に近づくと自然とペースが落ちます。記録しなくても残高が見えることと、全部を現金にせず、現金で払うことが多い費目だけを封筒に寄せていること。この2つが、無理なく続いている理由だと思います。
封筒の分け方と金額は別の記事で紹介します。(内部リンク予定:封筒管理の記事)
👉 一言で言うと:封筒に入れた金額が上限。残高が見えるので、記録しなくても回ります。
正直な数字:予算はギリギリ、それでも回る理由
わが家の月次予算は、収入が約48万円に対して、支出の予算が479,505円。差額はわずか495円です。
一見すると危なっかしい設計ですが、前月からの繰り越し金(約24,000円)がクッションになっていて、多少のオーバーはそこで吸収できます。つまり、余裕の置き場所を「差額」ではなく「繰り越し」にしているわけです。
それでも家計がきつい時期はあります。最近も、車のローン(月約25,000円)、子ども2人のテニス代(月約14,000円)、塾代(月約31,000円)が重なって、合わせて月7万円ほど支出が増えました。
支出が月7万円増えたとき
この増え方にはかなり焦りました。月7万円は、ちょっとした節約では埋められない金額です。それでも家計表を開いて「どこで吸収するか」を数字で確認でき、特別費の積立も崩さずに済んだので、生活を大きく変えずに乗り切る見通しは立ちました。仕組みが役に立つのは、余裕のある月より、こういう支出が一気に増えた月だと思います。
👉 一言で言うと:差額は495円で、前月からの繰り越し金 約24,000円がクッションになっています。
うまくいっていないこと、これから直すこと
全部が順調なわけではありません。変動するクレジットカードの支払いは、まだ予算の枠の中で完全には読めていません。保険も、複数の契約を合わせると月約52,000円になっていて、内訳の見直しはこれからの課題です。
うまくいっていない部分も含めて書くのが、このブログの方針です。仕組みは、暮らしが変わるたびに直していくものだと考えています。
👉 一言で言うと:クレジットの変動と保険の見直しが残っている課題。仕組みは直し続けるものです。
このブログでこれから書くこと
この全体像をもとに、次回以降は仕組みを1つずつ分解して書いていきます。
→ 先取り貯蓄の具体的な手順と、金額の決め方
→ 貯めてシリーズの全項目と、金額の計算方法
→ 封筒管理の分け方と、1か月の運用
→ ボーナスと年間計画の立て方
→ 子どもの教育費を、年齢の年表で先に見る方法
家計簿が続かないのは、あなたのせいではありません。仕組みを変えれば、家計は考えなくても回るようになる、というのがわが家の実感です。
まとめ:わが家の家計は3つの仕組みで回っています
1. 先取り貯蓄:給料が入ったら、使う前に貯蓄を移す
2. 貯めてシリーズ:年払いの出費を、毎月の積立に変える
3. 封筒管理:現金の使い道を、先に決める
この記事を書いた人:やまきょう
金沢在住、共働き・子2人・車2台の父。家計簿アプリは続かず、Excelの家計表で先取り貯蓄と特別費の積立を仕組み化。車検も塾代も「毎月の積立」に変えてから、月末の焦りが消えました。その実物を公開しています。
※この記事の数字は、わが家の家計表をもとにした一例です。金額や分け方は各家庭の収入・支出に合わせて調整してください。投資や保険に関する個別の判断を勧めるものではありません。
最後まで読んでいただき、ありがとうございます。
このブログでは、家計簿が続かなかった共働き・子育て世帯のわが家が、Excelの家計表ひとつで「先取り貯蓄・特別費の積立・封筒管理」を回す様子を、実際の数字と一緒に公開しています。
家計は、根性で管理するものではなく、仕組みで回すもの。月末に慌てない暮らしの作り方を、これからも1つずつ書いていきます。
 ぺこり