この記事でわかること
✔ 食費が月末に足りなくなる理由は「区切りの長さ」でした
✔ 半月→1週間→3日分、試して分かった区切りの向き・不向き
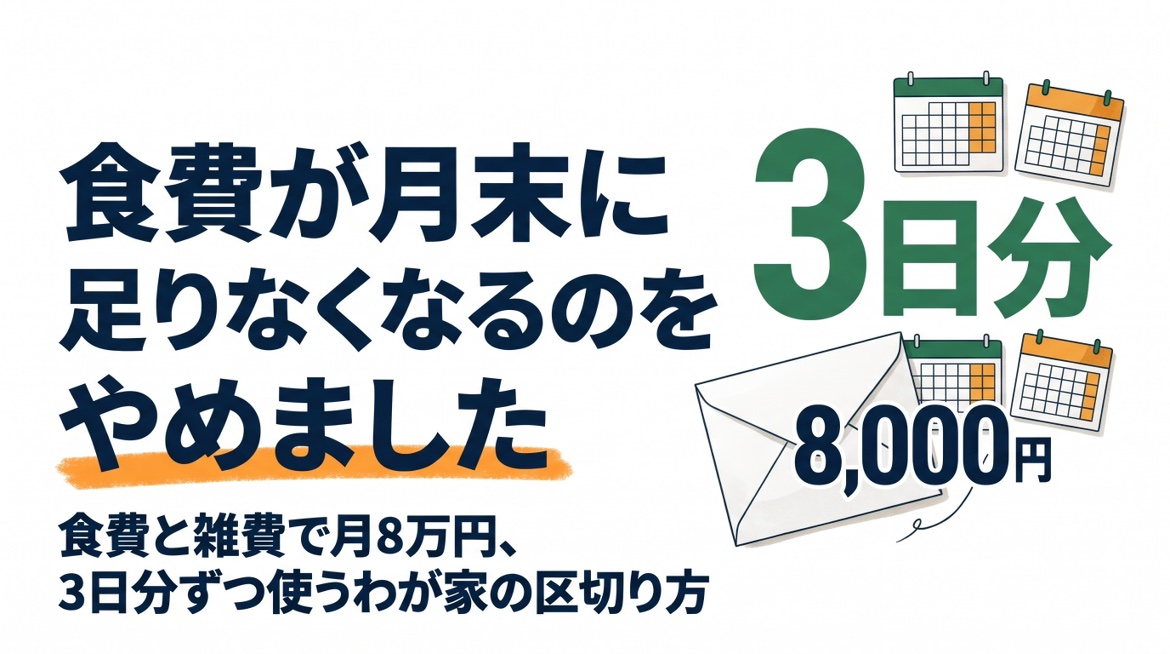
✔ 3日分=8,000円の区切り方と、余った・オーバーしたときの扱い
1回の区切り(3日分)
8,000円
食費と雑費の予算(月)
80,000円
家計簿の記録
なし
※数字はわが家の家計表の実例です。3日分の区切りを始めたのは2024年ごろです。
月初は余裕なのに、月末はいつも足りない
給料日直後は、買い物かごに少し多めに入れても平気な気がしてしまいます。
でも月末が近づくと、封筒の中身を見て「もうこれだけか」と慌てる。
わが家では何年も、その繰り返しでした。
前の記事『家計簿をやめました』で、食費の使い過ぎ対策として「月額を数日分に区切る工夫」を少しだけ紹介しました。
この記事では、その中身を全部書きます。
この記事の前提
・食費と雑費(雑費はティッシュなどの消耗品):月80,000円を、1つの封筒で管理
・買い物:主に妻が、週2〜3回
・家計簿:つけていない
封筒の分け方は、別の記事『封筒管理の中身、全部見せます』で公開しました。
この記事では、封筒の中のお金を、月の中でどう使うかを書きます。
👉 一言で言うと:月末に足りなくなる問題は、食費の金額ではなく「区切り方」で解決しました。
理由は「区切りが1か月」だった
月80,000円と決めても、区切りが1か月だと長すぎるんです。
月初は「まだ80,000円ある」という感覚で、残りを意識できません。
気づいたときには月の後半になっていて、残りはわずか。
慌てて切り詰める、という流れでした。
封筒管理で「残高が見える」はずなのに、です。
残高が見えていても、残りの日数と比べる目安がなければ、多いのか少ないのか分かりません。
足りなかったのは、月の中の「区切り」でした。
👉 一言で言うと:1か月の区切りでは、残りが多いのか少ないのか判断できませんでした。
試した区切り、2つの失敗
半月の区切り:長すぎて、月と変わらなかった
最初に試したのは、半月ごとの区切りです。
月の予算を前半と後半に分けるイメージでした。
でも、半月でも感覚は月単位とほとんど変わりませんでした。
「まだ半月ある」という余裕の感覚が同じで、区切る意味がないと感じてやめました。
☕ ひと息:どちらも悪くない方法でした。ただ、わが家には合わなかったんです。
1週間の区切り:メリハリは良かったけれど、週の数がそろわない
次に試したのは、1週間ごとの区切りです。
これはメリハリがあって、途中までは良い方法でした。
ただ、月によって週の数が違うんです。
4週で終わる月もあれば、5週目が半端に残る月もある。
そのバラつきが毎月のリズムを崩して、いまいちしっくり来ませんでした。
👉 一言で言うと:半月は長すぎて月と同じ、1週間は月の週数がそろわず、どちらも続きませんでした。
たどり着いた「3日分」の区切り方
今の形は、3日分ずつの区切り。
計算は単純で、月の予算を30日で割って、3日分を掛けます。
80,000円 ÷ 30日 × 3日 = 8,000円
| 項目 | 金額・回数 |
|---|---|
| 食費と雑費(月の予算) | 80,000円 |
| 区切りの長さ | 3日 |
| 1回に使える目安 | 8,000円 |
| 1か月の区切りの回数 | 10回 |
30日を10回に割り切れるので、計算も覚えることも簡単です。
31日の月は1日多くなりますが、1日分くらいは30日の中で吸収できるので、特別な対策はしていません。
2月は28日なので、逆に2日分のお金が余ります。
3日なら、使いすぎても傷が浅いうちに気づけます。
これが、わが家には「当たり」の区切りでした。
封筒の表に、残高の目安を書いておく
といっても、封筒を10個に分けているわけではありません。
封筒は1つです。使っている封筒には表の枠がついていて、そこに3日ごとの日付(番号でも大丈夫です)と、封筒の残高の目安を書いています。
最初は80,000円、次は72,000円と、8,000円ずつ減らした数字を書いていきます。
| 区切り | 日にち | 封筒の残高の目安(区切りの始まり) |
|---|---|---|
| 1回目 | 1〜3日 | 80,000円 |
| 2回目 | 4〜6日 | 72,000円 |
| 3回目 | 7〜9日 | 64,000円 |
| 4回目 | 10〜12日 | 56,000円 |
| 5回目 | 13〜15日 | 48,000円 |
| 6回目 | 16〜18日 | 40,000円 |
| 7回目 | 19〜21日 | 32,000円 |
| 8回目 | 22〜24日 | 24,000円 |
| 9回目 | 25〜27日 | 16,000円 |
| 10回目 | 28〜30日 | 8,000円 |
この数字と、実際の封筒の中身を見比べます。
目安より多ければ余り、少なければ使いすぎです。
たとえば、1回目の3日間で1,000円しか使わなかったら、封筒には79,000円残っています。
2回目の目安は72,000円なので、差の7,000円は余りです。
2回目は、8,000円に7,000円を足した15,000円まで使えます。
買い物のたびに細かく数えなくても、この表と封筒の中身を見比べるくらいの緩さで回しています。
☕ ひと息:計算はここまで。あとは封筒を見るだけです。
調味料のまとめ買いも、ふだんの外食も、同じ封筒・同じ区切りの中です。
別枠を作ると、その分だけ管理が増えてしまうので、分けていないんです。
(お米だけは別で、お米代として貯める封筒に分けてあります)
👉 一言で言うと:80,000円÷30日×3日=8,000円。30日を10回に区切るだけの、単純な形です。
余ったとき・オーバーしたときの扱い
余ったとき
次の3日分に足す
例:3日間ほぼ使わなければ、次は16,000円使える
オーバーしたとき
次の3日分で減らす
1回で取り戻さず、少しずつ戻す
区切りの中で余った分は、次の8,000円にそのまま足します。
たとえば3日間ほとんど使わなかったら、次の3日間は16,000円使えます。
「次は16,000円使える」と思うと、気持ちが少し楽になります。
逆にオーバーしたときは、次の3日分を少なめにして調整します。
1回で取り戻そうとせず、次の区切りで少しずつ戻していきます。
3日で8,000円に収まらない出費もあります。
たとえば、ご褒美のお寿司や焼肉のような外食です。
そういうときは、「繰り越し金」から出します。
繰り越し金は、毎月の収支の余りを持ち越して、急な出費に使えるようにしているお金です。
☕ ひと息:崩れても、3日たてば仕切り直せます。
区切りが3日と短いので、立て直しはすぐ終わります。
月単位で崩れると月末まで引きずりますが、3日分なら「次の3日」で仕切り直せます。
👉 一言で言うと:余りは次へ足し、オーバーは次で減らす。3日ごとに仕切り直せるのが強みです。
正直な注意点:削る方法ではありません
先に書いておくと、これは食費を削る方法ではありません。
金額は月80,000円のまま。
変えたのは、使うペースの方です。
物価高の影響もあって、正直、厳しい月はあります。
区切りを入れても、月末に封筒が軽くなる月はあります。
それでも「月初に使いすぎて月末に崩れる」という形には、ならなくなりました。
☕ ひと息:正直な話を、もう1つだけ。
もう1つ。この方法は、目安の緩さが前提です。
1円単位で合わせたい人や、きっちり記録したい人には向きません。
この区切りを始めたのは2024年ごろです(家計表は2019年から)。試行錯誤の末に残った形です。
👉 一言で言うと:金額を減らす方法ではなく、ペース配分の仕組み。緩い目安で回すのが前提です。
始めるなら、この3ステップ
始める手順は3つだけ
① 月の食費を決めて、封筒に入れる
② 30日で割って、3日分を出す(月80,000円なら8,000円)
③ 余りとオーバーは、次の区切りで調整する
ここまで決めれば、あとは買い物のペースを3日単位で見るだけ。
月の金額は、最初はぴったり決まらなくて大丈夫です。わが家も、足りなくなったら繰り越し金から出して、金額を見直していました。
区切りは、必ずしも3日である必要はありません。
半月で合う人も、1週間で合う人もいると思います。
大事なのは、月より短くすることと、割り算が単純で覚えられること。
わが家は2回変えて、3日分に落ち着きました。
👉 一言で言うと:月より短く、計算が単純な区切りを1つ決める。それだけで始められます。
まとめ
📌 まとめ:食費は「3日分」に区切って使います
1. 区切り:3日分、1回8,000円(食費と雑費 月80,000円)
2. 調整:余りは次に足し、オーバーは次で減らす
3. 家計簿:つけていない。封筒と目安だけで回す
食費が月末に足りなくなる原因は、区切りの長さでした。
家計全体の仕組みは、最初の記事『家計の仕組み、全部見せます』にまとめています。
📋 ボーナスの記事を公開しました
ボーナスが生活費に消えるのをやめた、わが家の配分の仕組みを公開しました。
ボーナスが生活費に消えるのをやめました|使う分だけ決めて、残りは「残金」のまま置くわが家の仕組み
この記事を書いた人:やまきょう
金沢在住、共働き・子2人・車2台の父。
家計簿アプリは続かず、Excelの家計表で先取り貯蓄と特別費の積立を仕組み化。
車検も塾代も「毎月の積立」に変えてから、月末の焦りが消えました。
その実物を公開しています。
※この記事の数字は、わが家の家計表をもとにした一例です。金額や分け方は各家庭の収入・支出に合わせて調整してください。投資や保険に関する個別の判断を勧めるものではありません。
最後まで読んでいただき、ありがとうございます。
家計は、根性で管理するものではなく、仕組みで回すもの。月末に慌てない暮らしの作り方を、これからも1つずつ書いていきます。
 ぺこり