この記事でわかること
✔ ボーナスが消える原因は、入った後の「決め方」でした
✔ 使う分だけ先に決めて、残りは決めない。わが家の3段階の配分
✔ 夏と冬、2回分の配分表を実額で公開。残金が800円だけの年もあります
夏2025のボーナス手取り(夫婦合計)
664,000円
先に決めた「使う分」
624,000円
行き先を決めなかった「残金」(予定)
40,000円
※配分表は支給前に作る計画表です。「残金」は行き先を決めなかった分で、貯金の額ではありません。その正直な中身も含めて書きます。
ボーナスが入っても、気づいたら消えていた
ボーナスが入った直後は、少し安心しますよね。
でも数週間もすると「あれ?何に使ったっけ」という状態になっていました。
生活費や決まっていた支払い、そしてよく分からない事に、静かに消えていくんです。
昔は私たち夫婦も、計画性そのものがありませんでした。
2人でスロットにボーナスをほとんど使い切ってしまったこともあります。
今の仕組みは、その反省から生まれました。
この記事の前提
・ボーナス:年2回(夏・冬)。今は夫婦合わせて手取り約760,000円
・配分は、支給前に夫婦で話し合って決める
・毎月の家計とは別に、ボーナス専用の配分表を作っている
言葉のメモ
手取り:税金などを引いたあとの、実際に受け取るお金
先取り:使う前に、先に取り分けておくこと
定期預金:決めた期間、銀行に預けておくお金。すぐには引き出しにくい
頭金:車などを買うとき、最初にまとめて払うお金
住宅ローンのボーナス払い:ボーナスの月に、ふだんより多めにローンを返すしくみ
ボーナスが生活費に消えるのは、わが家だけの話ではないようです。
Ponta消費意識調査(第65回、2026年10月29日発表)では、冬のボーナスの使い道に「貯金・預金」を選んだ人は31.5%で、過去最低でした。
貯金・預金を選ばなかった人の理由は、「生活費に充てるため」が1位で、45.1%でした。
👉 一言で言うと:ボーナスが消える原因は、入った後の「決め方」でした。
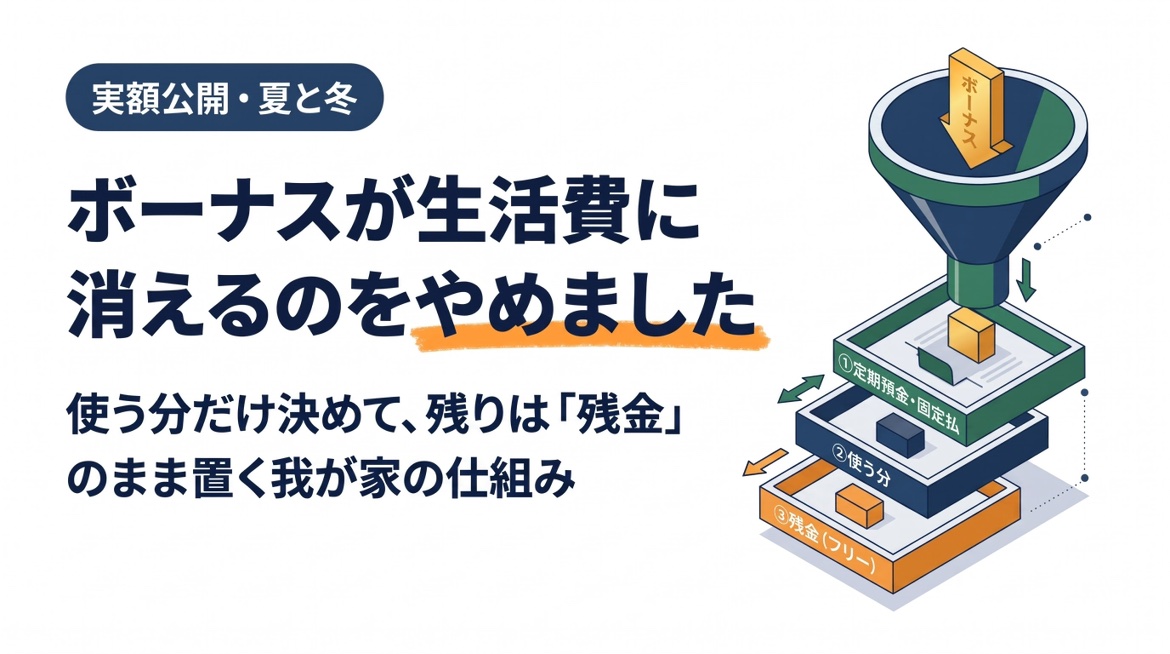
わが家の決め方は「使う分だけ先に決める」
一般的な方法は、「貯金する分を先に決める」ことです。
ボーナスの何割を貯金するかを決めて、残りは自由に使います。
わが家は、貯金も買い物も含めて「使う分」を先に決めて、決めない分だけを残金として置きます。
配分は3段階です
① 定期預金への先取りと、決まった支払いを取り分ける
② 必要なもの・買いたいものに、必要な金額を取り分ける
③ 残りは行き先を決めず、「残金」として置く
決まった支払いの代表は、住宅ローンのボーナス払いです。
動かせない分から先に取り分けるのが、順番のポイント。
この記事の言葉の定義
・使う分:①と②で、先に決めて取り分けたお金の全部
・残金:行き先を決めなかった残り。予定外の買い物や食事に使える、フリーなお金
ここで言う「使う分」は、買い物で消えるお金だけではありません。
定期預金も含めて、「行き先を先に決めた分」のことです。
定期預金は、いざというときや、車の頭金のようにまとまった金額が必要なときのために置いておくお金です。
実際、わが家も定期預金から約1,000,000円を出して、頭金に使いました。
住宅ローンのボーナス払いは、ボーナスが出るたびに、そのボーナスから出ていく決まった支払いです。
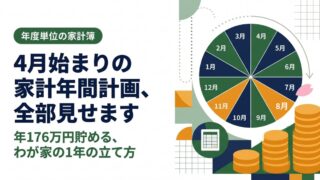
こうした年単位の支払いは、1年分の家計の計画の中にも入れてあります。
詳しくは『4月始まりの家計年間計画、全部見せます』で公開しました。
この記事では、ボーナスそのものの配分に絞って書きます。
👉 一言で言うと:決めるのは「使う分」だけ。全額に行き先を付けないのが、わが家の形です。
実物公開:夏2025の配分表(定期預金の先取りが入った年)
夏(2025年)の配分表です。
手取りは夫婦合わせて664,000円(夫328,000円+妻336,000円)でした。
先に決めた「使う分」は、この10項目です。
| 使う分(夏2025) | 金額 |
|---|---|
| 定期預金(先取り) | 300,000円 |
| 住宅ローン(ボーナス払い) | 81,000円 |
| 旅行 | 60,000円 |
| 洋服 | 40,000円 |
| 塾講習 | 30,000円 |
| その他 | 30,000円 |
| 積立NISA | 30,000円 |
| イオンでの買い物 | 26,000円 |
| プリンターなど | 15,000円 |
| 焼肉 | 12,000円 |
| 使う分の合計 | 624,000円 |
664,000円 − 624,000円 = 残金 40,000円(予定)
この年は、定期預金への先取りが300,000円と大きく、使う分の半分近くを占めたんです。
残金の40,000円は、この表を作った時点の「予定」です。
実際に残金が何に使われたかは、記録していません。
正直に言うと、予定外の買い物や食事などに、少しずつ使っていきました。
👉 一言で言うと:定期預金の先取りを含めて、使う分は624,000円。残金40,000円は、決めずに置きました。
実物公開:冬2024の配分表(残金が800円だけだった年)
もう1つ、冬(2024年)の配分表です。
この年は、車の頭金が入りました。
手取りは夫婦合わせて740,000円(夫380,000円+妻360,000円)。
使う分は8項目ありました。
| 使う分(冬2024) | 金額 |
|---|---|
| 住宅ローン(ボーナス払い) | 81,000円 |
| 車の頭金用 | 400,000円 |
| マットレス | 98,200円 |
| 洋服 | 40,000円 |
| お年玉 | 40,000円 |
| 雑費(クリスマス・正月) | 40,000円 |
| 出産祝い | 10,000円 |
| 積立NISA | 30,000円 |
| 使う分の合計 | 739,200円 |
740,000円 − 739,200円 = 残金 800円(予定)
車の頭金は、合計で約1,400,000円でした。
この冬のボーナスから400,000円を出し、残りの約1,000,000円は、それまで積み上がっていたボーナス定期預金から出しました。
慌ててかき集める必要はありませんでした。積み上がっていた分で足りたんです。
👉 一言で言うと:大きな支払いが重なると、残金は800円だけ。そんな年もあります。
残金は残らない。残っていくのは「定期預金」の方
ここまで読むと、「残金が貯まっていく仕組み」に見えるかもしれません。
でも実際は逆です。
残金はフリーなお金なので、1回のボーナスごとに、ほぼ残りません。
残っていくのは、使う分の中に含めた「ボーナス定期預金」への先取りの方です。
今の総額は、約1,000,000円。
簡単に引き出せない形にしているのがポイントです。
ふだんは手を付けず、使うのは、車の頭金のような大きな買い物のときだけです。
☕ ひと息:「残す」と決めなくても、残る形は作れました。
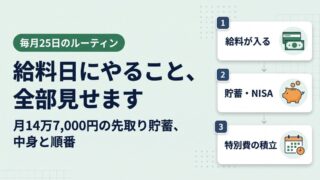
毎月の給料日も、同じ発想で先取り貯蓄をしています。
詳しくは『給料日にやること、全部見せます』で公開しました。
ボーナスは、それを年2回にした版です。
頭金で出した約1,000,000円分は、今、毎ボーナス200,000円ずつ定期預金に戻す計画です。
これも支給前に、夫婦で話し合って決めました。
大きな買い物は、欲しくなってから貯める形をやめて、積み上がった分から出す形に変わりました。
👉 一言で言うと:残金は残りません。残るのは、先に取り分けた定期預金の方です。
正直な注意点:残金は貯金ではありません
先に書いておくと、残金は貯金ではありません。
行き先を決めていない分は、少しずつ使われていく前提で置いています。
「残金が40,000円あった」=「40,000円貯金できた」ではないんです。
この運用を始めたのは、2020年ごろです。
最初は、使ったものをメモしていただけでした。
定期預金への先取りもなく、今の形に少しずつ寄せていきました。
☕ ひと息:格好いい表ではありません。でも、これが実物です。
配分表の残金は、あくまで支給前に作る計画表の「予定」です。
実際の使い道まで記録する表ではないので、そこは正直に書いておきます。
それでも「使う分だけ先に決める」だけで、ボーナスが何に消えたか分からない状態はなくなりました。
👉 一言で言うと:残金はフリーなお金。貯まる仕組みは、定期預金の先取りの方にあります。
始めるなら、この3ステップ
始める手順は3つだけ
① 決まった支払いと、先取り分を決める(ローンのボーナス払いなど動かせない分と、定期預金など簡単に引き出せない形のお金)
② 必要なもの・買いたいものに、金額を決める
③ 残りは決めない(取り分けた後の分は、残金として置く)
ここまで決めれば、あとは配分表どおりに取り分けるだけ。
全額に行き先を付けようとしないのが、この方法の大事なところ。
決める範囲が小さいと、支給前の話し合いも短く済むんです。
わが家も最初から今の形だったわけではなく、メモだけの時期がありました。
まずは決まった支払いを書き出すところからで、十分だと思います。
👉 一言で言うと:決めるのは使う分だけ。残りは決めない、が始め方です。
まとめ
📌 まとめ:ボーナスは「使う分だけ決めて」配分します
1. 配分:定期預金の先取り+決まった支払い+必要なものを、先に取り分ける
2. 残金:行き先を決めずに置く、フリーなお金(貯金ではありません)
3. 残る分:積み上がるのは定期預金(今は約1,000,000円)。大きな買い物はここから出す
ボーナスが生活費に消える状態は、「使う分だけ先に決める」ことで終わりました。
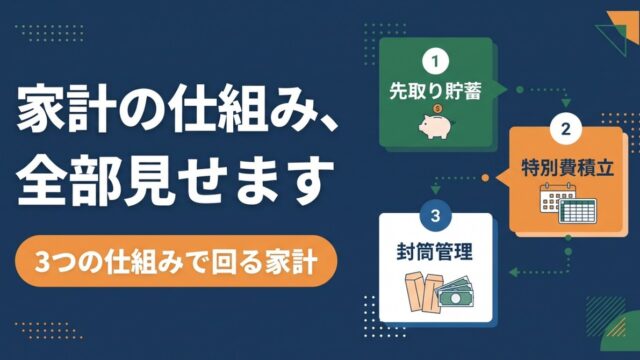
家計全体の仕組みは、最初の記事『家計の仕組み、全部見せます』にまとめています。
📋 塾代と習い事代の記事を公開しました
塾代と習い事代の払い方を、毎月払い・積立・取り崩し・現金払いに分けるわが家の仕組みを公開しました。
塾代と習い事代の払い方、全部見せます|毎月払い・積立・取り崩しに分けるわが家の仕組み
この記事を書いた人:やまきょう
金沢在住、共働き・子2人・車2台の父。
家計簿アプリは続かず、Excelの家計表で先取り貯蓄と特別費の積立を仕組み化。
車検も塾代も「毎月の積立」に変えてから、月末の焦りが消えました。
その実物を公開しています。
※この記事の数字は、わが家の家計表をもとにした一例です。金額や分け方は各家庭の収入・支出に合わせて調整してください。投資や保険に関する個別の判断を勧めるものではありません。
最後まで読んでいただき、ありがとうございます。
家計は、根性で管理するものではなく、仕組みで回すもの。月末に慌てない暮らしの作り方を、これからも1つずつ書いていきます。
 ぺこり