この記事でわかること
✔ わが家が家計を「4月始まりの年度」で組む理由
✔ 年間の手取り576万円と、先取り貯蓄176万円の全体像
✔ 年間計画の立て方(前年の表のコピーから始める手順)
✔ ボーナス1回分(50万〜70万円)の置き場所と順番
1年の手取り(給料分)
576万円
月48万円×12か月
先取り貯蓄(年間)
約176万円
月14万6,665円×12か月
特別費(年間)
588,746円
15項目を月4万9,062円ずつ積立
1. はじめに
わが家の家計は、1月ではなく4月から始まります。
4月から翌年3月までを「1年」として、年間の計画を立てています。
この記事では、その年間計画の中身と立て方を全部見せます。
月単位の計画が崩れる原因は、たいてい「年に一度の出費」です。
税金、車検、保険の年払い。
来る月が分かっているのに、月の計画しかないと、その月だけ赤字になります。
だからわが家は、先に1年の計画を作り、月はその中で回す形にしました。
年間の表を作り始めたのは2019年のこと。
そこから少しずつ直して、今の形になりました。
立て始めてからは、月単位で家計が崩れたことはありません。
金沢市在住、共働き・子ども2人・車2台の4人家族。家計は4月始まりの年度単位で組んでいます。金額は2026年度の家計表と、ボーナスの実績をもとにした実数です。
👉 一言で言うと:月は年の中で回す。先に1年の計画があるから、月が崩れません。
2. なぜ「4月始まり」なのか
理由は、わが家の変化が4月に集まるからなんです。
給料の変化が分かるのが4月
昇給があるかどうかは、4月の給与明細を見れば分かります。
年間の収入の前提が決まるのが4月なので、計画の起点も4月に合わせています。
子どもの生活が変わるのが4月
進級で、塾や習い事の金額が変わります。
学校の年度に家計の年度を合わせておくと、変化をそのまま計画に入れられます。
家計表のファイルも「26.4」のように、年度の始まりで名前を付けています。
👉 一言で言うと:収入と子どもの変化が決まる月に、家計の区切りを合わせるだけ。
3. 1年の全体像
まず、1年を通した全体像です。
月の収支は前の記事『家計の仕組み、全部見せます』で公開しました。
それを12か月分に広げると、こうなります。
| 項目 | 年間の金額 | 元になる数字 |
|---|---|---|
| 手取り(給料分) | 5,760,000円 | 月48万円×12か月 |
| 支出の合計 | 約5,754,000円 | 月479,505円×12か月 |
| うち先取り貯蓄 | 約1,760,000円 | 月146,665円×12か月(児童手当を含む) |
| うち特別費の積立 | 588,746円 | 15項目・年間の合計 |
| ボーナス(別枠) | 1,000,000 〜1,400,000円 |
1回50万〜70万円×年2回 |
先取り貯蓄は、年間で約176万円。
内訳は前の記事『給料日にやること、全部見せます』で公開した通りです。
ボーナスは給料とは別枠で、置き場所は後ろの章で説明します。
実際の家計表は、この形です。
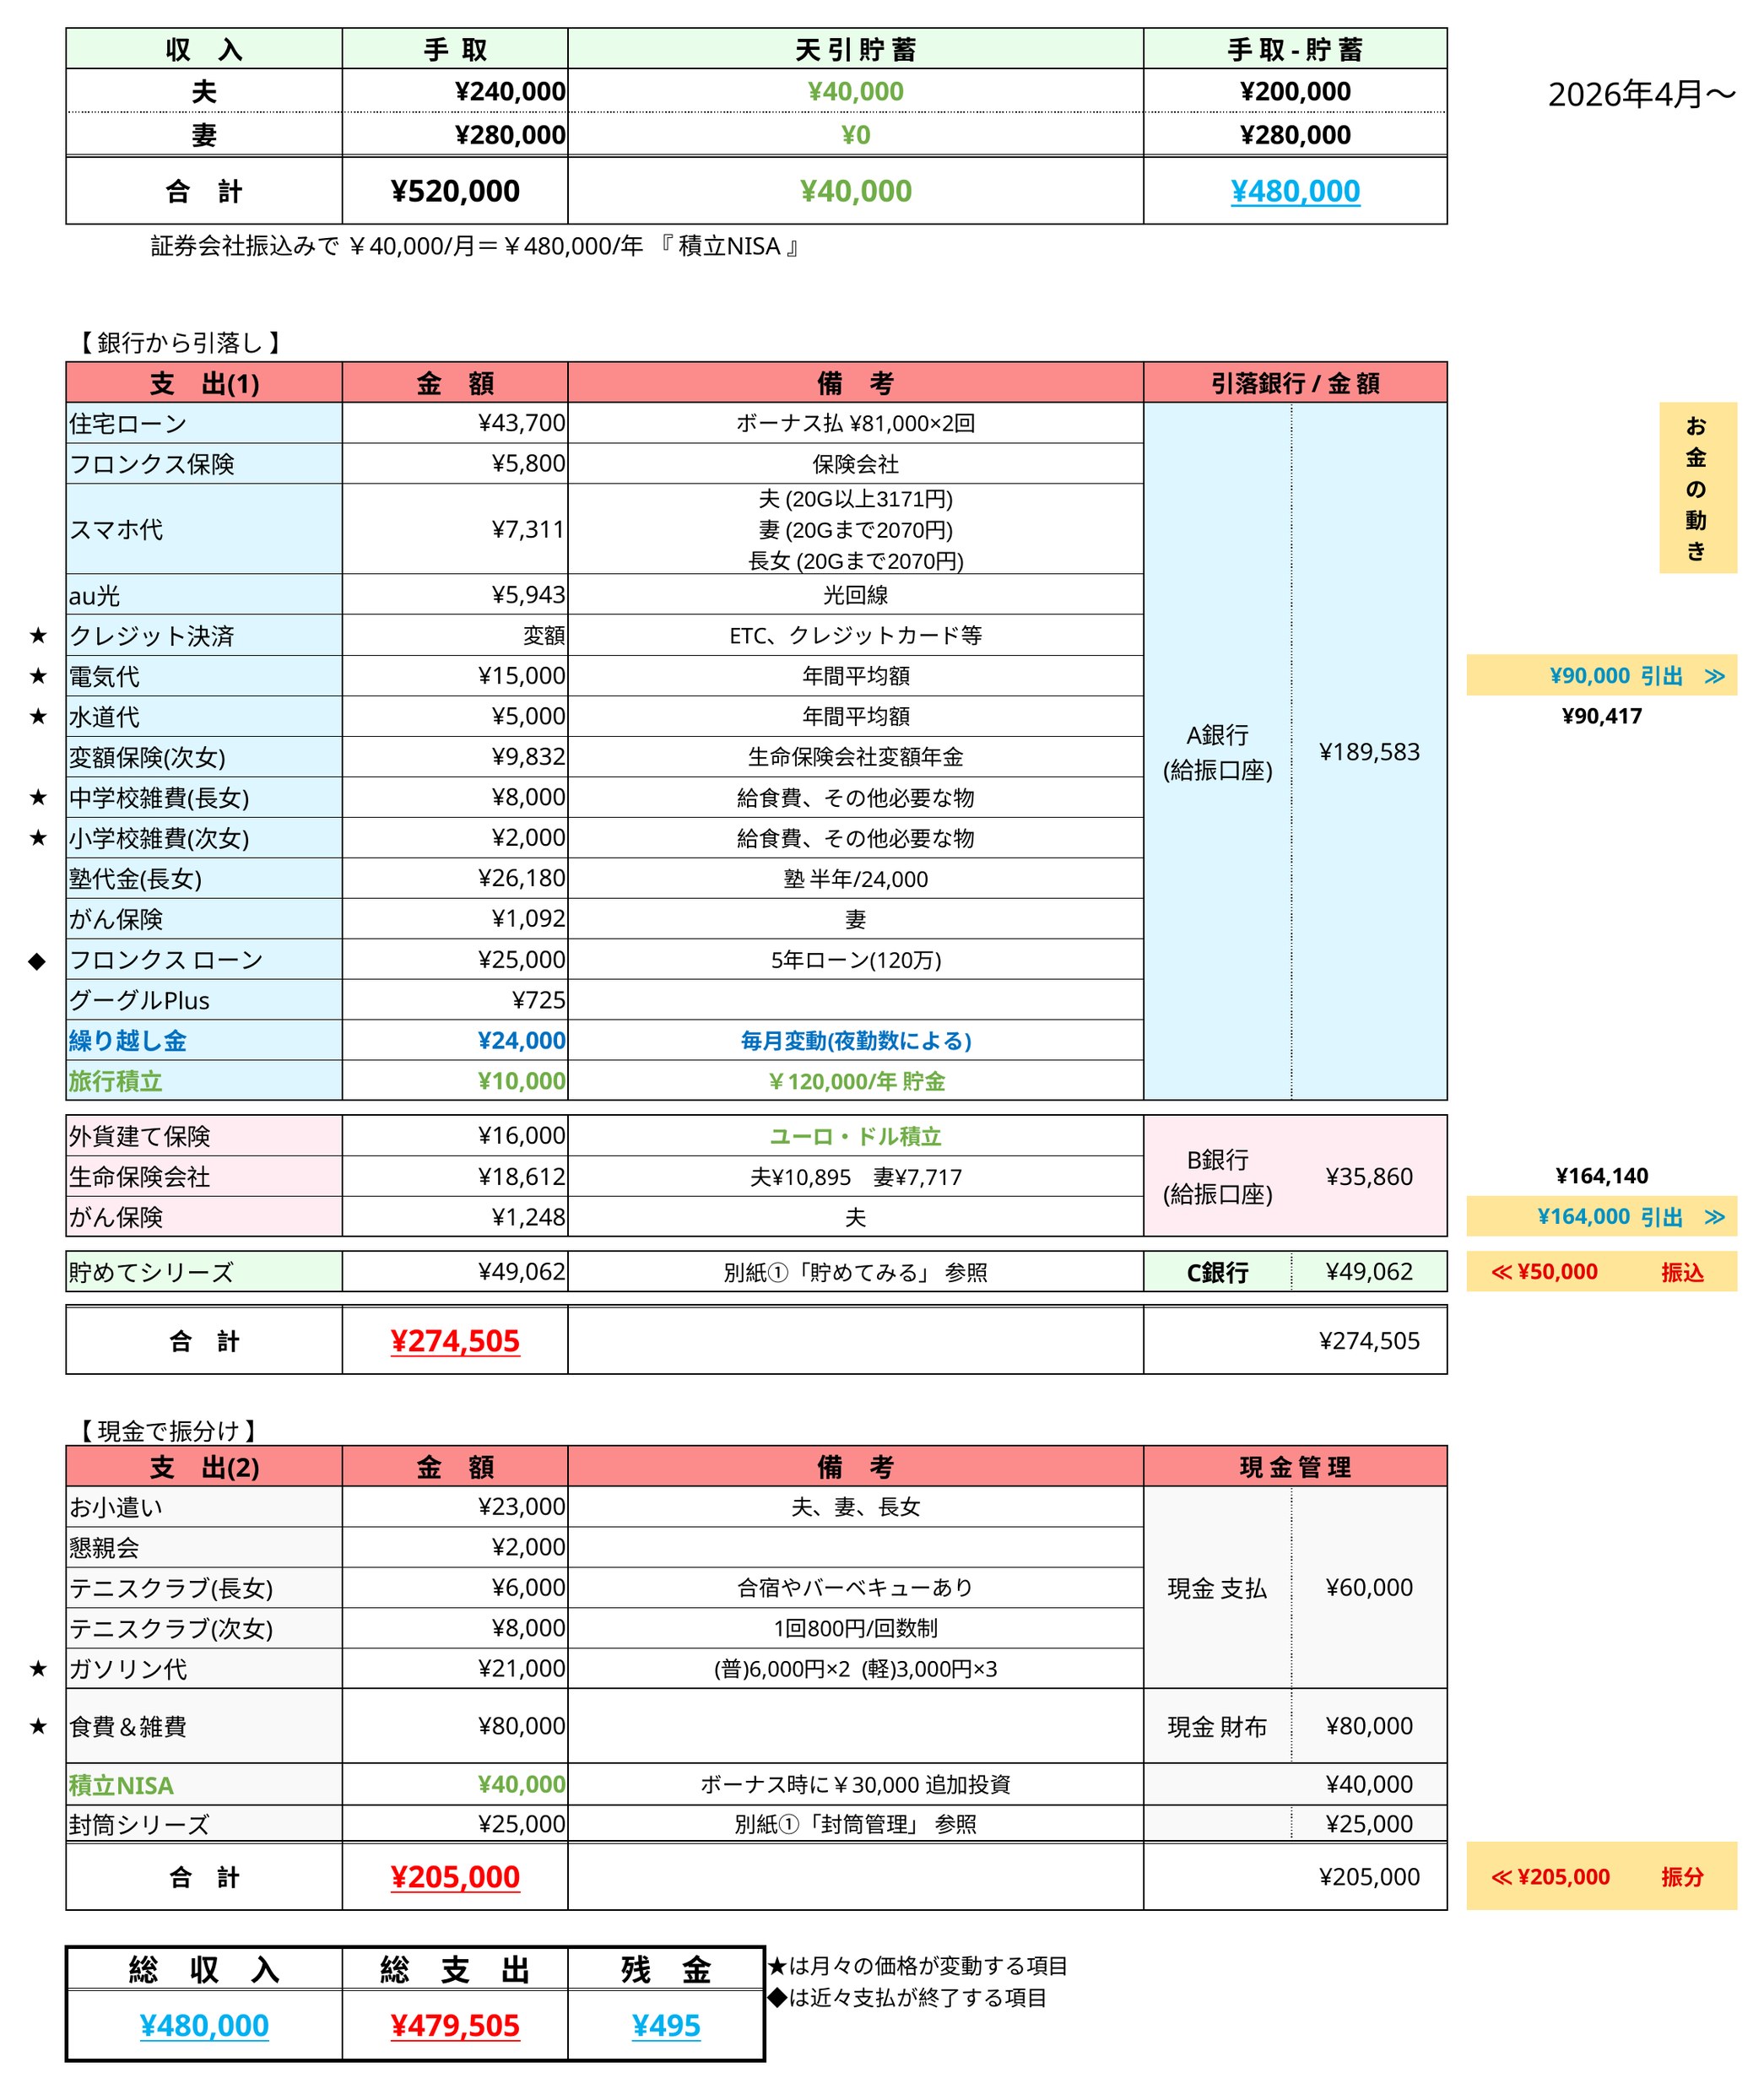
※第1記事と同じ家計表です。名前や銀行名は伏せてありますが、金額は実数です。
👉 一言で言うと:月の表を12か月分つなげたものが、年間計画です。特別なことはしていません。
4. 年間計画の立て方
立て方は、ゼロから作りません。
前年の表をコピーして、変わった所だけを直します。
作業は私(夫)の担当です。
14月の給与明細で、昇給を確認する
年間の収入の前提が決まります。ここが年間計画のスタートですね。
2前年の表をコピーする
まっさらな表は作りません。前年の形が、そのまま今年の土台になります。
3変わった項目を直す
金額が変わった項目は修正、新しく始まった出費は追加、終わった出費は削除します。
4数年に一度の出費を入れる
今年が支払いの年にあたる車検や保険を、年間計画に入れます(次の章で詳しく書きます)。
5削れる所がないか考える
立てるたびに、節約できる項目がないか見直します。ここで見つけた分が、貯蓄に回ります。
6年間の額を、月割りに落とす
年間の計画ができたら、あとは給料日に月分を動かすだけです。
見直しは、年1回だけではないんです。
ローンが終わる、出費の項目がなくなる。
そういう変化があったときは、その都度立て直します。
2025年は、1月・4月・9月・12月と、4回表を作り直しました。
👉 一言で言うと:作るのは年1回、直すのは変化のたび。前年のコピーから始めるので、作業は重くありません。
5. 数年に一度の出費は、最初から入れておく
年間計画で一番大事なのは、数年に一度の大きな出費を、計画の段階で入れておくこと。
わが家では、それが「貯めてシリーズ」になっています。
| 支払いの時期 | 出費 | 金額 |
|---|---|---|
| 2027年2月 | N-BOXの車検(2年に一度) | 65,000円 |
| 2027年4月 | 火災保険(5年分) | 78,600円 |
| 2028年5月 | フロンクスの車検(3年分) | 105,000円 |
再来年の分まで、もう計画に入っています。
支払いの年に慌てずに済むよう、年間の額を12で割って、毎月積み立てます。
特別費15項目の内訳は、前の記事『特別費の一覧、全部見せます』で公開しました。
👉 一言で言うと:「今年は車検の年」が最初から分かっているので、大きな出費が”想定外”にならなくなります。
6. ボーナスの置き場所
ボーナスは、給料とは別の枠で考えます。
1回分は、夫婦2人で50万〜70万円ほど。
夏と冬の年2回。
入るたびに、行き先は決まっています。
| ボーナス1回分の行き先 | 金額 |
|---|---|
| 入る額(2人分) | 500,000 〜700,000円 |
| 先に取り出す(いざというときのお金) | 200,000 〜400,000円 |
| 住宅ローンのボーナス払い | 81,000円 |
| 残り | 旅行、服、必要な物や買いたい物に |
順番が大事です。
先に「いざというときのお金」を取り出して、残りでローンや旅行を払います。
先に守る分を決めて、残りを使う。
給料の先取り貯蓄と、考え方は同じですね。
旅行のお金は、毎月の旅行積立(月1万円)が土台です。
足りないときは、ボーナスの残りから足します。
ボーナスの振り分けも、夏と冬でそれぞれ表にしています。
👉 一言で言うと:ボーナスも先取りです。守る分を先に取り出すから、残りを安心して使えます。
7. ズレたときは、金額の方を直す
計画と実績のズレは、固定の支払いではほとんど起きません。
毎月決まった額の引き落としは、最初から分かっているからです。
設計の段階で、年間の形が決まっています。
ズレやすいのは、食費などの変動費。
最初の設計で、使える金額を厳しめに設定してしまうことがあります。
その金額に収まらない月が続いたら、金額の方を変更します。
我慢を続けずに、金額を変えて様子を見るだけです。
金額を直すときも、年間の表を直します。
月だけを直すと、年の形が分からなくなるからです。
👉 一言で言うと:守れない金額は、計画のほうを直す合図です。自分を責めず、金額を直すほうが続きます。
8. 始めるなら、この3ステップ
11年の大きな出費を、全部書き出す
税金、車検、保険の年払い。数年に一度の分も、支払いの年と一緒に書きます。
2年間の額を12で割って、月割りにする
大きな出費を「毎月の積立」に変えます。月の計画は、その中で回します。
3年に一度、区切りの月に見直す
わが家は4月です。前年の表をコピーして、変わった所だけ直せば十分です。
9. まとめ
わが家の家計は、4月始まりの年間計画が土台です。
先取り貯蓄も、特別費の積立も、封筒管理も、全部この年間計画の中に置いてあります。
月は、年の中で回すだけ。
2019年に作り始めて、直し続けてきました。
完璧な計画を一度作るのではなく、変化のたびに直す。
それが、崩れない理由だと思います。
📌 まとめ:年間計画は、1年の形を先に決める仕組み
1. 家計は4月始まりの年度で組む。先取り貯蓄は年間で約176万円、特別費は年間588,746円を積み立てています
2. 立て方は、前年の表のコピーから。4月に作り、ローン終了などの変化があったときは、その都度直します
3. ボーナスも先に守る分を取り出します。数年に一度の出費は、計画の段階で入れておきます
📋 家計簿をやめた話を公開しました
家計簿が続かなかった理由と、記録しない家計表が7年続いている理由を公開しました。
家計簿をやめました|記録しない家計表が、2019年から7年続いている理由
この記事を書いた人:やまきょう
金沢在住、共働き・子2人・車2台の父。
家計簿アプリは続かず、Excelの家計表で先取り貯蓄と特別費の積立を仕組み化。
車検も塾代も「毎月の積立」に変えてから、月末の焦りが消えました。
その実物を公開しています。
※この記事の数字は、わが家の家計表をもとにした一例です。金額や分け方は各家庭の収入・支出に合わせて調整してください。投資や保険に関する個別の判断を勧めるものではありません。
最後まで読んでいただき、ありがとうございます。
家計は、根性で管理するものではなく、仕組みで回すもの。月末に慌てない暮らしの作り方を、これからも1つずつ書いていきます。
 ぺこり