✅ この記事でわかること
✔ わが家が「貯蓄」と数えているもの全部(月14万7,000円の内訳)
✔ 給料日に、お金がどの順番でどこへ動くか
✔ 先取りしても崩れない理由と、金額の決め方
先取りする貯蓄(全部で)
月¥146,665
うち現金の貯蓄と積立NISA
月¥80,000
保険・旅行・児童手当
月¥66,665
※数字はわが家の家計表(2026年度)の実数です。児童手当は2か月に1回の入金を、月割りに換算しています。
1. はじめに
給料日が来ても、月末にはお金が残っていない。
そんな状態から抜け出す方法としてよく言われるのが「先取り貯蓄」ですね。
残ったら貯める、ではなく、先に貯める。
わが家もこのやり方で、毎月14万7,000円ほどを先取りしています。
始めたのは10年ほど前のこと。
それまでは月末に残った額を貯金に回していましたが、貯められない月の方が多く、将来への不安がずっとありました。
ただ、わが家の「貯蓄」は少し広めなんです。
現金の貯蓄だけでなく、保険で積み立てている分や、児童手当まで全部「貯蓄」と数えています。
この記事では、その内訳と、給料日のお金の流れを全部見せます。
金沢市在住、共働き・子ども2人・車2台の4人家族。手取りは夫20万円・妻28万円の、合わせて48万円。先取りする貯蓄は月14万7,000円ほどで、毎月の収支の残りは495円ほどになります。金額は2026年度の家計表の実数です。
2. 先取り貯蓄とは
先取り貯蓄は、給料が入ったら最初に貯蓄分を取り分ける方法です。
ふつうの順番は「収入 − 生活費 = 貯蓄」です。
先取り貯蓄は、これを逆にします。
「収入 − 貯蓄 = 生活費」です。
残ったお金で暮らすのではなく、先に貯めて、残りで暮らす。
違いは順番だけですが、この順番がすべてです。
月末に残す方式だと、残らない月が出てきます。
先に取り分ければ、貯まる月と貯まらない月の差がなくなります。
👉 一言で言うと:貯蓄は「残すもの」ではなく「先に取るもの」。順番を逆にするだけで続きます。
3. わが家の「貯蓄」は広い:月14万7,000円の内訳
わが家が先取りしている貯蓄は、全部で月146,665円です。
内訳は7つ。
| 項目 | 月額 | 置き場所・方法 |
|---|---|---|
| 天引き貯蓄 | 40,000円 | 給料から天引き |
| 積立NISA | 40,000円 | 現金で用意し、証券口座へ振込(ボーナス時に3万円を追加) |
| 変額積立(長女) | 10,833円 | 年払いを月割りにして積立 |
| 変額保険(次女) | 9,832円 | 口座引落し |
| 老後の積立 | 16,000円 | 口座引落し(外貨積立) |
| 旅行積立 | 10,000円 | 積立専用の口座へ |
| 児童手当(2人分) | 20,000円 | 2か月に1回4万円、全額を貯蓄へ |
| 合計 | 146,665円 | 年では約176万円 |
現金の貯蓄と積立NISA
中心は、天引き貯蓄の月4万円と、積立NISAの月4万円です。
天引き貯蓄は、給料から直接取り分けます。
手元に来る前に貯まるので、使ってしまうことがないんです。
積立NISAは、現金で用意して証券口座へ振り込んでいます。
保険で積み立てている分
変額の積立が2つと、老後の積立が1つ。
変額積立(長女)
月10,833円
年130,000円の払いを月割り
変額保険(次女)
月9,832円
口座引落し
老後の積立(外貨積立)
月16,000円
口座引落し
長女の分は、前の記事『特別費の一覧、全部見せます』では「特別費」の1項目として紹介しました。
積み立てる仕組みは特別費と同じですが、わが家では「貯蓄」の1つとして数えています。
ただ、保険の積立は現金の貯蓄とは性質が違います。
変額保険は、運用の結果で金額が変わるからです。
「保険で貯めるのが正解」という話ではありません。
わが家は、将来のために積み立てている分を、まとめて「貯蓄」と呼んでいるだけ。
旅行積立と児童手当
旅行積立は月1万円。
ボーナスは、いざという時のために何十万円かを分けてあります。
旅行積立で足りないときは、その分から追加します。
旅行は大きな出費なので、使う予定のあるお金も先取りしています。
児童手当は、2人分で月に直すと2万円です。
入金は2か月に1回ですが、全額を貯蓄に回しています。
給料ではない収入も、入った時点で行き先を決めておく。
これも先取りの考え方ですね。
👉 一言で言うと:わが家の貯蓄は、現金・投資・保険・目的積立・児童手当まで。広く数えて、月14万7,000円です。
4. 給料日のお金の流れ
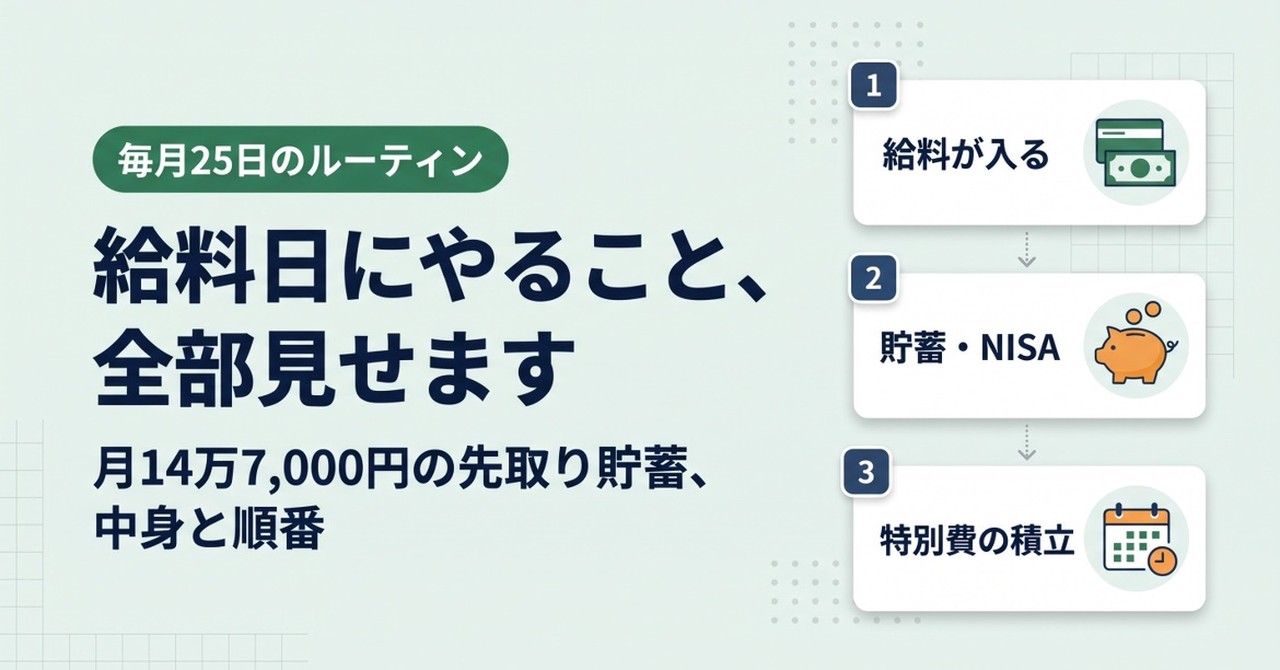
わが家の給料日は、毎月25日です。
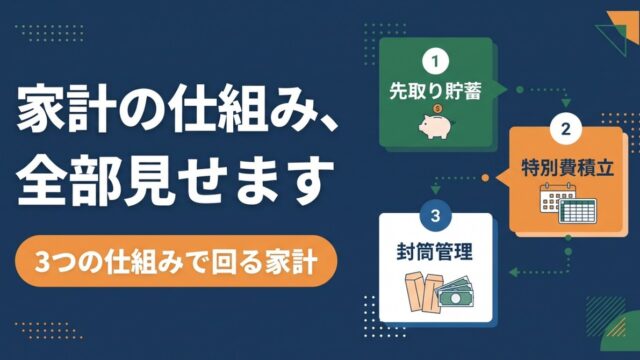
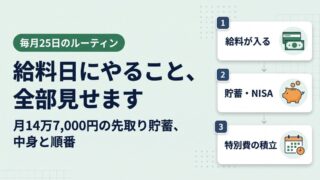
給料日の作業は、この表の順番どおりです。
この振り分けは、妻が担当しています。
| 順番 | やること | 金額 | 行き先 |
|---|---|---|---|
| 1 | 給料が入る(夫・妻) | 480,000円 | 2つの給料口座 |
| 2 | 天引き貯蓄 | 40,000円 | 給料から直接、貯蓄へ |
| 3 | 保険・老後・旅行の積立 | 46,665円 | 口座引落し・自動積立 |
| 4 | 積立NISA | 40,000円 | 現金で用意し、証券口座へ振込 |
| 5 | 特別費の積立 | 49,062円 | 積立専用の口座へ入金 |
| 6 | 現金を封筒に振り分け | 205,000円 | 使う封筒・貯める封筒・財布・月謝袋 |
| 7 | 残りは口座に残す | ― | 引落しの生活費に |
| 別枠 | 児童手当が入る | 40,000円 | 全額を貯蓄へ(2か月に1回) |
順番に動かすので、考えることはほとんどありません。
夫と妻で給料の口座が別なので、入金は2回あります。
それでも、やることは同じ表の繰り返し。
特別費の積立の中身は前の記事『特別費の一覧、全部見せます』に、封筒への振り分けは『封筒管理の中身、全部見せます』にまとめています。
児童手当は給料日とは別に、2か月に1回入ります。
入ったら、そのまま貯蓄用の口座へ移します。
👉 一言で言うと:給料日の作業は「表の順番に動かすだけ」。決めてあるから、迷いません。
5. 金額の決め方
先取り貯蓄の目安は、手取りの1〜2割と言われます。
わが家の給料からの先取りは、次のとおりです。
給料からの先取り(児童手当を除く)
月126,665円
手取り48万円の約26%(児童手当まで入れると約3割)
目安より高めですが、最初からこの額だったわけではありません。
始めた10年ほど前は、給料も今より少なく、積立NISAもありませんでした。
最初の先取りは、現金の貯蓄3万円ほどと、外貨積立だけ。
そこから少しずつ増やして、今の形になりました。
高くできる理由は、支出の側を先に平らにしているからです。
車検や税金のような大きな出費は、特別費として別に積み立てています。
だから、生活費の波が小さく、先取りの額を固定できます。
金額を決めるときの考え方は2つです。
1つ目は、「いくら残るか」ではなく「いくら貯めたいか」から逆算すること。
2つ目は、上げるときは昇給やボーナスのタイミングにすること。
増えた分を先取りに回すので、生活を切り詰める必要はありません。
👉 一言で言うと:先取りの額は、支出を平らにしたあとで決める。順番は「支出の仕組み」が先です。
6. 崩れない理由
先取りを大きくすると、月末が苦しくなりそうに見えます。
わが家が崩れない理由は、3つあります。
1繰り越し金が受け止める
繰り越し金(毎月の収支のクッションにしているお金)が24,000円あります。想定外の出費は、まずここで受け止めます。
2特別費は、別に積み立てている
車検や税金が来ても、生活費と貯蓄には触れません。
3先取りした分に、手を付けない
貯蓄用の口座は、生活費の口座と分けています。「足りないから貯蓄から出す」をしないだけで、仕組みは回り続けます。
生活防衛資金の考え方
一般には、生活防衛資金として生活費の3〜6か月分を用意すると言われます。
わが家は「生活防衛資金」という名前の枠は作らず、備えを3つに分けています。
・毎月の小さな波は、繰り越し金で受ける
・車検や税金のような決まった大きな出費は、特別費の積立で受ける
・万一のときの備えは、天引き貯蓄で受ける(残高の目安は、給料の4か月分ほど)
天引き貯蓄が目安を超えたら、超えた分は積立NISAなどに移しています。
役割を分けてあるので、備えを1か所にまとめなくても回っています。
金額の見直しはあるけれど、崩れない
先取りの金額は、ずっと同じではありません。
車を買ってローンが増えたとき、子どもの塾代や習い事が増えたときは下げます。
給料が上がったときや、ローンが終わったときは上げます。
生活が変わるたびに計算し直して、その都度合った額にしてきました。
見直しはしても、足りなくなって崩れたことはありません。
計算して決めているからです。
👉 一言で言うと:先取りが崩れないのは、受け止める場所を先に作ってあるからです。
7. 自分の家に置き換える3ステップ
自分の家に置き換えるなら、手順は3つです。
1「貯蓄」と数える範囲を決める
現金の貯蓄だけにするか、保険の積立や目的積立まで入れるか。範囲を決めると、今の自分の先取り額が見えます。
2給料日に動く順番を表にする
金額より先に、順番を固定します。給料が入ったら、まず何を、どこへ動かすか。表があれば、給料日に考えることが減ります。
3大きな出費は、別の積立で受ける
車検や税金まで生活費で受けると、先取りは崩れます。特別費の積立を分けると、先取りの額を固定できます。
👉 一言で言うと:範囲を決める、順番を表にする、大きな出費は分ける。この3つで仕組みになります。
8. まとめ
わが家の先取り貯蓄は、月14万7,000円です。
現金の貯蓄と積立NISAで8万円。
残りの¥66,665が、保険の積立、旅行積立、児童手当です。
貯める目的は大きく3つ。
自分たちの老後の資金、子どもたちの教育(大学)の資金、突発的なことが起きても対処できる資金です。
あとは小さく、旅行や買い物の資金も用意しています。
大事なのは2つ。
給料日に動く順番が決まっていることと、大きな出費を受ける場所が別にあること。
この2つがあれば、先取りは続きます。
📌 まとめ:先取り貯蓄は、給料日に順番どおり動かす仕組み
1. 先取りする貯蓄は月¥146,665(給料から¥126,665+児童手当¥20,000)。現金・積立NISA・保険・目的積立まで広く数えています
2. 給料日(毎月25日)の作業は、表の順番に動かすだけ。振り分けは妻が担当しています
3. 崩れない理由は、繰り越し金と特別費の積立。金額は生活の変化に合わせて見直します
📋 年間計画の明細を公開しました
先取り貯蓄を含む家計全体を1年単位でどう組んでいるかは、『4月始まりの家計年間計画、全部見せます|年176万円貯める、わが家の1年の立て方』で公開しました。
この記事を書いた人:やまきょう
金沢在住、共働き・子2人・車2台の父。
家計簿アプリは続かず、Excelの家計表で先取り貯蓄と特別費の積立を仕組み化。
車検も塾代も「毎月の積立」に変えてから、月末の焦りが消えました。
その実物を公開しています。
※この記事の数字は、わが家の家計表をもとにした一例です。金額や分け方は各家庭の収入・支出に合わせて調整してください。投資や保険に関する個別の判断を勧めるものではありません。
最後まで読んでいただき、ありがとうございます。
家計は、根性で管理するものではなく、仕組みで回すもの。月末に慌てない暮らしの作り方を、これからも1つずつ書いていきます。
 ぺこり